
Radno vrijeme: 8-16 sati radnim danom
072 303 334

Od 1. siječnja 2027. proširuje se krug obveznika izdavanja i fiskalizacije eRačuna na određene poslovne subjekte izvan sustava PDV-a. Pravodobna priprema uključuje odabir tehničkog rješenja, uređivanje podataka i prilagodbu poslovnih procesa.
Nova obveza izdavanja eRačuna obuhvaća sljedeće skupine koje nisu upisane u registar obveznika PDV-a:
U praksi to uključuje paušalne obrtnike, obrtnike koji vode poslovne knjige, trgovačka društva te ustanove, zadruge i neprofitne organizacije koje ispunjavaju navedene porezne uvjete. Presudan je porezni status, a ne samo pravni oblik subjekta.
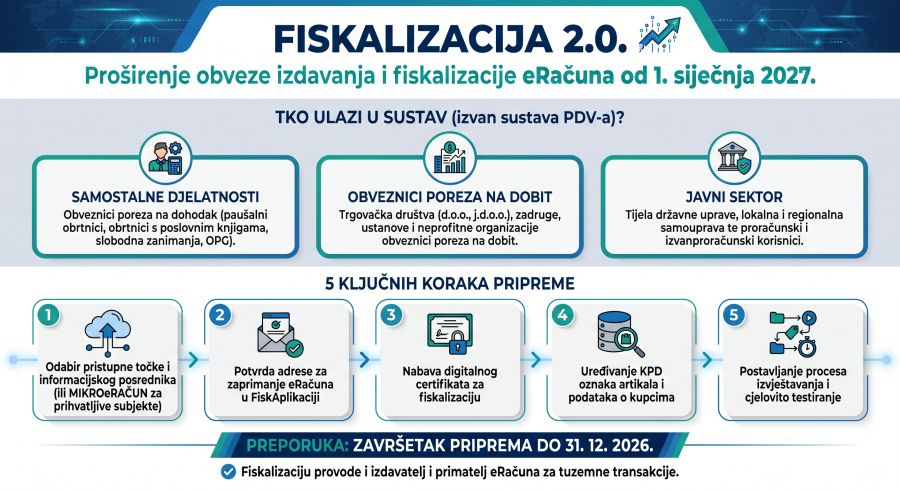
Obveza izdavanja eRačuna odnosi se na tuzemne transakcije prema primateljima obuhvaćenima sustavom eRačuna. Među njima su domaći obveznici PDV-a, obveznici poreza na dohodak od samostalne djelatnosti i poreza na dobit izvan PDV-a te navedena tijela i korisnici javnog sektora.
Fiskalizacija nije obveza samo onoga tko izdaje račun. I izdavatelj i primatelj moraju provesti fiskalizaciju svakog izdanog odnosno zaprimljenog eRačuna.
Kako bi spremno dočekali početak primjene obveze, novi izdavatelji trebaju pripremiti sljedeće:
| Korak | Što je potrebno napraviti? |
|---|---|
| 1. Odabrati rješenje za razmjenu | Odrediti pristupnu točku te odabrati i potvrditi informacijskog posrednika. |
| 2. Urediti adresu za zaprimanje | Putem FiskAplikacije potvrditi Poreznoj upravi adresu za zaprimanje eRačuna radi objave u Adresaru metapodatkovnih servisa – AMS-u. |
| 3. Osigurati certifikat | Nabaviti digitalni certifikat potreban za fiskalizaciju. |
| 4. Pripremiti poslovne podatke | Odrediti KPD oznake za proizvode i usluge te urediti podatke o kupcima. |
| 5. Organizirati izvještavanje | Pripremiti postupke i odgovornosti za izvještavanje o eRačunima. |
Navedene pripremne radnje obuhvaćaju tehničke i podatkovne preduvjete za izdavanje i fiskalizaciju eRačuna.
Obveznici koji ispunjavaju propisane uvjete od 1. siječnja 2027. mogu izdavati eRačune putem aplikacije MIKROeRAČUN, umjesto odabira drugog informacijskog posrednika.
Nova obveza izdavanja za navedene skupine počinje 1. siječnja 2027..
Preporuka je tehničke pripreme, provjeru podataka i testiranje dovršiti do 31. prosinca 2026., kako bi prvi računi u novoj godini mogli biti pravilno obrađeni. Taj datum predstavlja preporučeni završetak priprema, a ne zaseban zakonski rok za svaku pojedinu radnju niti odgodu drugih već primjenjivih obveza.
Fiskalizacija 2.0. zahtijeva organizaciju postupaka za ulazne i izlazne račune, a ne samo uvođenje novog načina izdavanja. Potrebno je urediti podatke o kupcima, povezati proizvode i usluge s KPD oznakama te pripremiti izvještavanje.
Zato je preporučljivo unaprijed dogovoriti podjelu odgovornosti između poslovnog subjekta, računovođe i pružatelja programskog rješenja: tko izdaje račune, tko provjerava zaprimljene dokumente, tko rješava pogreške i tko prati izvršenje obveza.
Prvi korak je provjera vlastitog poreznog statusa. Nakon toga slijede odabir odgovarajućeg rješenja i pravodobna priprema za poslovanje u 2027. godini.